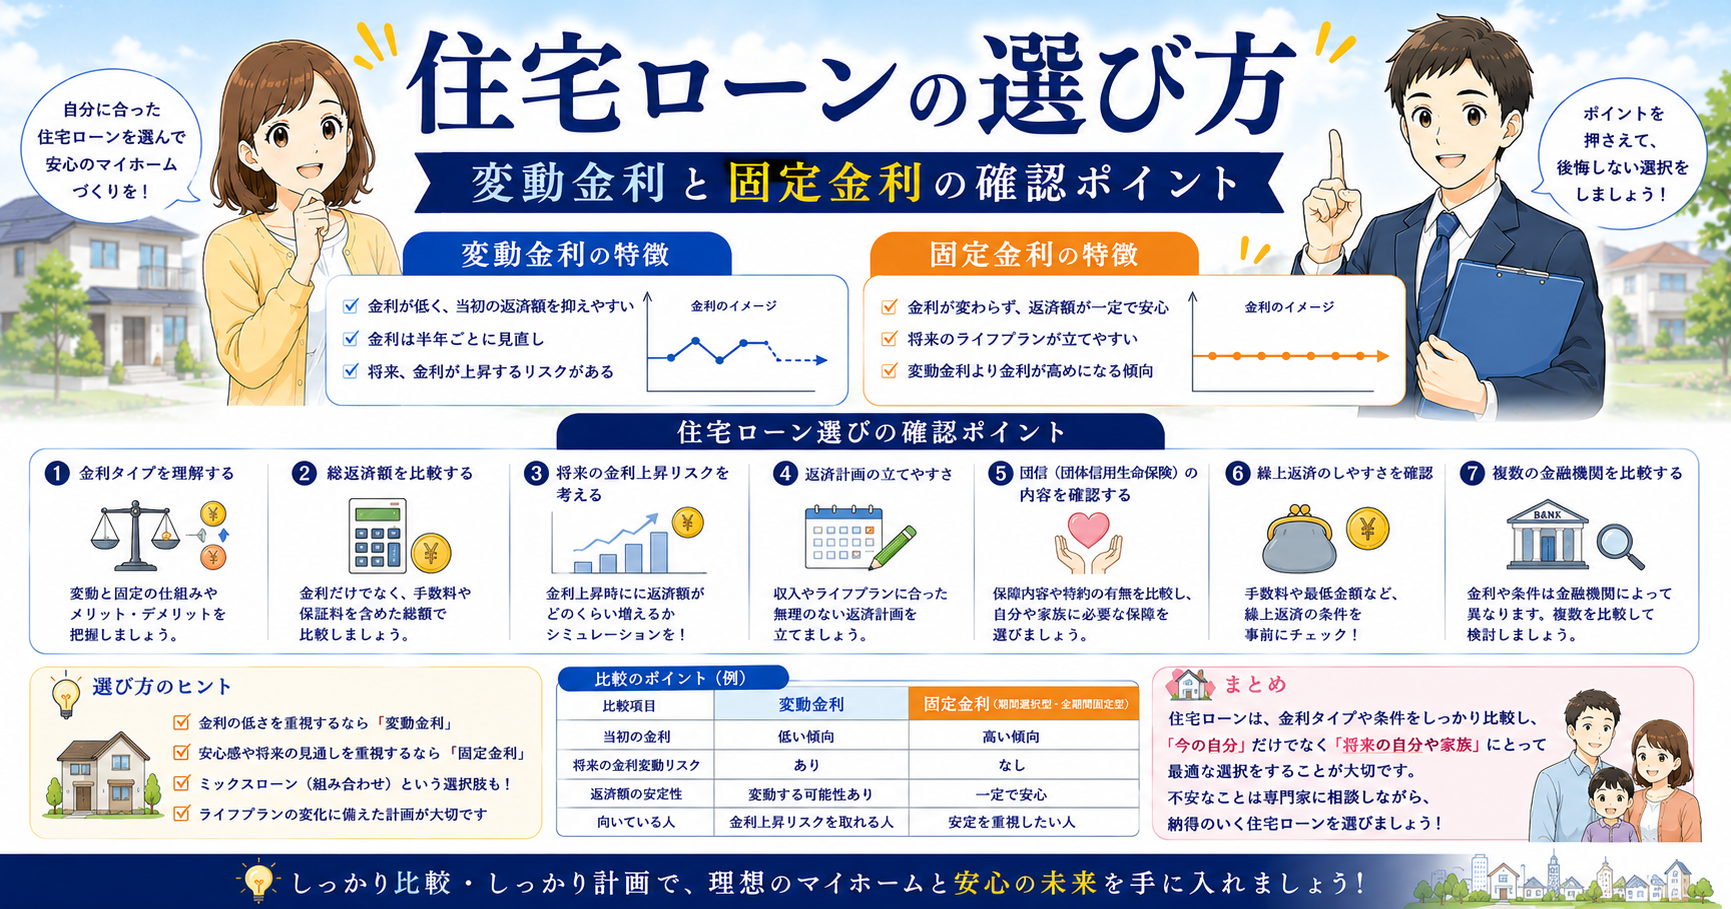
住宅ローンは金利だけでなく、総支払額・家計余力・団信で選ぶのが安全です
住宅ローンは、変動金利か固定金利かだけでなく、借入額、返済期間、団信、手数料、繰上返済のしやすさまで含めて考える必要があります。月々の返済額だけで判断すると、将来の家計が苦しくなることがあります。住宅ローンは金利だけでなく、返済後の家計余力、団信と生命保険、将来売る可能性までセットで確認しましょう。
- 変動金利と固定金利の考え方
- 総支払額で見るべきポイント
- 住宅ローン選びで失敗しやすい注意点
- これから住宅ローンを組む人
- 変動金利か固定金利で迷っている人
- 借り換えや繰上返済を考えている人
住宅ローンを組む前に、家計と不動産価値の両方を確認しませんか?
不動産は、1社だけの査定額や営業担当者の説明だけで判断すると、相場より安く売ってしまう可能性があります。売却を急がなくても、まずは複数社の査定額と根拠を比べて、今の相場感を知ることが大切です。
- 家や土地の相場を知りたい
- 売るべきか持ち続けるべきか迷っている
- 1社だけの査定で決めるのが不安
査定額は売却価格を保証するものではありません。金額だけでなく、査定根拠・販売戦略・担当者の説明も確認してください。
住宅ローン、銀行に勧められるまま契約していませんか?
「不動産会社に紹介された銀行でそのまま契約した」「変動金利が低いから選んだ」という場合も、金利だけでなく、手数料・団信・総返済額まで比較することが大切です。
宅地建物取引士・FP2級の資格を持つ運営者がはっきり言います。住宅ローンは金融商品の中で最も「選び方で差が出る」商品のひとつです。
3,000万円を35年、元利均等・ボーナス返済なしで借りた単純計算では、金利0.5%と1.5%で総返済額に約587万円の差が生じます。実際の金額は商品条件や金利の見直しなどで異なります。
まず「変動金利」と「固定金利」の違いを理解する
住宅ローン選びで最初に悩むのがここです。
【変動金利 vs 固定金利 比較表】
| 項目 | 変動金利 | 固定金利(全期間) |
|---|---|---|
| 金利の特徴 | 一般に借入時の金利は固定金利より低め | 一般に借入時の金利は変動金利より高め |
| 返済額の変動 | 金利上昇により返済負担が増える可能性がある | 借入時に返済終了までの金利が確定する |
| 確認したい家計状況 | 金利上昇時にも返済を続けられる余力があるか | 当初の返済額で長期間返済を続けられるか |
| 総返済額 | 将来の金利動向により変わる | 借入時に把握しやすい |
どちらが得かは「将来の金利動向」次第です。誰にも正確にはわかりません。だからこそ「自分がどちらのリスクを取れるか」で選ぶことが重要です。
変動金利が「向いている人・向いていない人」
向いている人
- 繰上げ返済を積極的に行う予定がある
- 貯蓄が多く、金利上昇時に対応できる
- 収入が安定していて増収の見通しがある
- 借入期間が短い(10〜15年以内)
向いていない人
- 毎月の返済額が増えると家計が厳しくなる
- 貯蓄が少なく、急な変化に対応しにくい
- 自営業など収入が不安定
- 精神的に金利変動が気になる
固定金利が「向いている人・向いていない人」
向いている人
- 返済額を固定して家計管理をしたい
- 金利上昇リスクを取りたくない
- 借入期間が長い(25〜35年)
- 子どもの教育費など将来の大きな支出がある
向いていない人
- 繰上げ返済を積極的に行う予定がある
- 低金利の恩恵を最大限受けたい
- 借入期間が短い
「フラット35」を確認する
フラット35は、民間金融機関と住宅金融支援機構が提携して提供する全期間固定金利の住宅ローンです。詳しくはフラット35「ご利用条件」をご確認ください。
【フラット35の特徴】
| 項目 | 内容 |
|---|---|
| 金利タイプ | 全期間固定 |
| 借入期間 | 原則15年以上35年以下。申込時の年齢などによる上限あり |
| 団体信用生命保険 | 加入する団信の種類などで金利が異なる。健康上の理由などで加入しない場合も利用できる |
| 返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下などの基準がある |
| 対象物件 | 住宅金融支援機構が定める技術基準への適合が必要 |
全期間固定金利を希望し、利用条件と技術基準を満たす場合の選択肢です。審査や金利、団信の条件は取扱金融機関で確認してください。
総支払額の試算
【3,000万円・35年借入の総支払額比較】
| 金利 | 月々の返済額 | 総返済額 | うち利息 |
|---|---|---|---|
| 0.5% | 約77,900円 | 約3,271万円 | 約271万円 |
| 1.0% | 約84,700円 | 約3,557万円 | 約557万円 |
| 1.5% | 約91,900円 | 約3,858万円 | 約858万円 |
| 2.0% | 約99,400円 | 約4,174万円 | 約1,174万円 |
上表は3,000万円を35年、元利均等・ボーナス返済なし、金利が全期間変わらないものとして計算した概算です。0.5%と1.5%の総返済額の差は約587万円です。実際の返済額は金融機関の計算や商品条件で異なります。
繰上げ返済で総支払額を大幅に減らす
住宅ローンは繰上げ返済を行うことで、総支払額を大幅に削減できます。
【繰上げ返済前に確認したいこと】
| 確認項目 | 確認する内容 |
|---|---|
| 手元資金 | 生活費や教育費、修繕費などの予備資金を残せるか |
| 住宅ローン控除 | 繰上げ返済後の残高や返済期間が控除に与える影響 |
| 手数料 | 金融機関の繰上返済手数料や最低返済額 |
| 返済方法 | 期間短縮型と返済額軽減型のどちらを選ぶか |
繰上げ返済による利息軽減額は、金利、残高、実行時期、返済方法によって異なります。手元資金を減らし過ぎず、住宅ローン控除への影響も含めて金融機関のシミュレーションで確認してください。
👉 住宅ローン控除の確定申告の方法はこちら:確定申告が必要なケースと確認ポイント
住宅ローン控除を最大限活用する
住宅ローン控除は、年末の住宅ローン残高等を基に所得税額などから控除する制度です。2026年中に入居する場合も、住宅の性能、新築・中古の別、入居者の要件などにより、借入限度額・控除期間・年間の控除上限が異なります。
【住宅ローン控除で確認する項目(2026年入居)】
| 項目 | 内容 |
|---|---|
| 控除率 | 年末ローン残高等の0.7%を基に計算 |
| 控除期間 | 住宅の区分や入居年などにより10年または13年 |
| 借入限度額・控除上限 | 住宅性能、新築・中古の別、特例対象個人への該当などで異なる |
| 主な確認事項 | 合計所得金額、床面積、返済期間、入居時期、省エネ基準など |
実際の控除額は、年末残高、住宅区分、所得税・住民税の額などで変わります。初年度は原則として確定申告が必要です。最新の要件は国税庁「マイホームを持ったとき」で確認してください。
借り換えで「今から」でも間に合う
すでに住宅ローンを組んでいる方も、借り換えで総支払額を減らせる可能性があります。
借り換えで比較したい項目
| 比較項目 | 確認する内容 |
|---|---|
| 借り換え前後の総返済額 | 金利差だけでなく、残高と残りの返済期間を含めて比較 |
| 諸費用 | 事務手数料、登記費用、保証料などを含める |
| 団体信用生命保険 | 保障内容と金利上乗せの有無を比較 |
| 住宅ローン控除 | 借り換え後も適用要件を満たすか確認 |
借り換えの効果は金利差だけでは決まりません。諸費用を含めた借り換え後の総返済額が、現在のローンを続ける場合より少なくなるか確認します。
借り換え時に確認する主な費用
| 費用項目 | 確認する内容 |
|---|---|
| 登記関係費用 | 抵当権の抹消・設定に伴う登録免許税や司法書士報酬 |
| 保証料 | 金融機関や商品によって有無・計算方法が異なる |
| 事務手数料 | 定額型・借入額に応じる定率型など商品によって異なる |
| その他 | 印紙税、現在のローンの完済手数料など |
借り換えを検討するときは、金融機関のシミュレーションで諸費用を含めた総額を比較してください。
👉 住宅購入vs賃貸のトータルコスト比較はこちら:住宅購入と賃貸のトータルコスト比較
住宅ローン、金利を比較したことありますか? 複数の金融機関を比較するだけで、総支払額が数百万円変わることがあります。
住宅ローンを選ぶ手順
STEP 1:借入可能額を確認する → 年収の5〜7倍が目安・月々の返済額が手取りの25%以内が理想
STEP 2:変動・固定を自分のリスク許容度で選ぶ → 金利上昇時に返済が増えても耐えられるか確認
STEP 3:複数の金融機関で仮審査を受ける → ネット銀行・地方銀行・信用金庫など複数を比較
STEP 4:団体信用生命保険の内容を確認する → がん特約・就業不能特約の有無と保険料を確認
STEP 5:住宅ローン控除の適用条件を確認する → 床面積・入居時期・所得制限などを確認
👉 火災保険・地震保険も購入前に自分で選んでください:火災保険の見直し方と確認ポイント
住宅ローンの借り換えを検討している方へ。 一括比較サービスなら複数の金融機関の金利を一度に比較できます。
まとめ:住宅ローンで損しないチェックリスト
- 変動金利と固定金利の違いを理解した
- 自分のリスク許容度に合った金利タイプを選んだ
- 複数の金融機関で金利を比較した
- 総支払額(利息込み)を計算した
- 繰上げ返済の計画を立てた
- 住宅ローン控除の適用条件を確認した
- 団体信用生命保険の内容を確認した
- 借り換えのメリットを試算した
👉 生命保険の見直しと合わせて家計全体を最適化する方法はこちら:生命保険の見直し方と確認ポイント
住宅ローン、金利0.1%の違いが35年で数十万円変わります。 まず複数の金融機関で金利を比較することから始めてください。
コメント