老後の住まい、賃貸と持ち家どちらがいいか迷っていませんか?
「定年後も今の家に住み続けていいのか」
「老後は賃貸のほうが身軽でいいのでは?」
「持ち家があれば安心と思っていたけど、維持費が心配」
老後の住まいについて、こうした疑問を持つ方は少なくありません。
当サイトはアフィリエイト広告を利用しています。紹介先を利用すると、当サイトが紹介料を受け取る場合があります。
FP2級×宅建士の運営者として、老後の賃貸と持ち家それぞれの特徴・確認ポイントを整理します。
この記事は一般的な情報をもとに作成しています。個人の状況・地域・物件によって異なります。個別の判断はFP・不動産会社・専門家にご確認ください。制度・税制は変更される場合があります。
この記事で確認できること
- 老後の賃貸と持ち家、それぞれのメリット・注意点
- 老後の住居費の目安と家計への影響
- 持ち家の維持費・修繕費の考え方
- 老後に賃貸を借りにくくなるケースとその対策
- 住まいの選び方の確認ポイント
老後の賃貸と持ち家、基本的な違いを整理する
まず全体像を把握します。
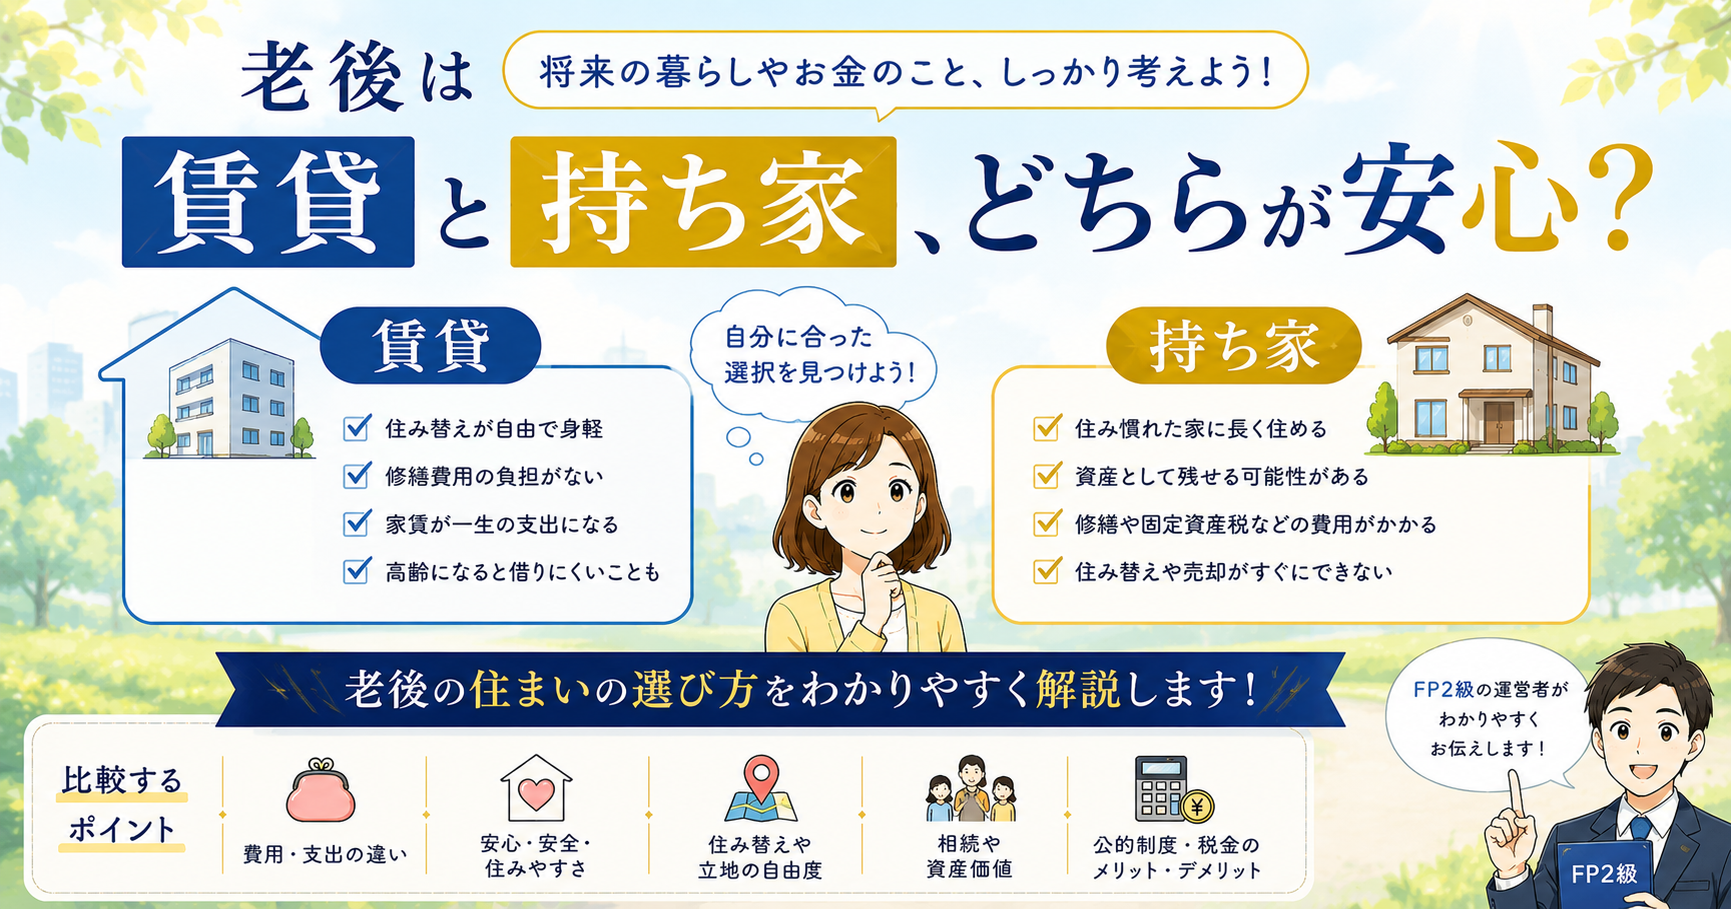
【賃貸と持ち家の基本比較(老後視点)】
| 項目 | 賃貸 | 持ち家 |
|---|---|---|
| 毎月の住居費 | 家賃が継続してかかる | ローン完済後は維持費のみ |
| 維持・修繕費 | 基本的にオーナー負担 | 自己負担 |
| 住み替えの自由度 | 比較的高い | 売却・手続きが必要 |
| 資産としての価値 | 残らない | 売却・活用できる場合がある |
| 高齢者の入居審査 | 断られるケースがある | 原則なし |
| 相続 | 残せない | 資産として残せる |
どちらが「正解」かは、個人の資産状況・健康状態・家族構成・地域によって異なります。一概にどちらが得とは言い切れない面があります。
老後の賃貸|メリットと注意点
賃貸のメリット
老後に賃貸を選ぶ場合のメリットを整理します。
- 住み替えの自由度が高い:体の状態・家族構成の変化に合わせて引越しができる
- 修繕・維持費の負担が少ない:設備の故障等は基本的にオーナー負担
- 固定資産税がかからない:持ち家と異なり税負担がない
- 住宅ローンのリスクがない:借入の返済リスクを抱えない
老後の賃貸で確認しておきたいこと
① 高齢者は賃貸を借りにくくなるケースがある
一般的に、高齢になるほど賃貸物件の入居審査が厳しくなる傾向があります。
理由としては、収入の安定性・孤独死のリスクへの懸念などが挙げられることがあります。
対策として以下が考えられます。
- 元気なうちに住み替え先を確保しておく
- 高齢者向け賃貸住宅・サービス付き高齢者向け住宅(サ高住)を検討する
- 家賃債務保証会社を利用する
- セーフティネット登録住宅・居住サポート住宅や、居住支援法人による支援を確認する
2025年10月1日に改正住宅セーフティネット法が施行されました。居住サポート住宅では、居住支援法人などが大家と連携し、安否確認・見守り・福祉サービスへのつなぎを行います。地域で利用できる住宅や支援内容は、国土交通省「住宅セーフティネット制度」や自治体の窓口で確認してください。
② 家賃は老後も継続してかかる
持ち家でローンを完済した場合と比べると、賃貸は老後も家賃負担が続きます。
年金収入だけで家賃を払い続けられるか、事前にシミュレーションしておくことが重要です。
👉 老後の生活費の目安はこちら: 老後の生活費はいくら必要?支出管理の基本をFPが解説
老後の持ち家|メリットと注意点
持ち家のメリット
老後に持ち家がある場合のメリットを整理します。
- ローン完済後は住居費が大幅に減る:維持費・税金のみになる
- 住み慣れた環境で生活できる:環境の変化が少ない
- 資産として活用できる場合がある:売却・リバースモーゲージ等の選択肢がある
- 入居審査がない:高齢になっても住み続けられる
老後の持ち家で確認しておきたいこと
① 維持費・修繕費がかかる
持ち家は建物の老朽化に伴い、修繕費が発生します。
一般的な目安として、築年数が経つほど修繕費は増加する傾向があります。
| 確認する箇所 | 確認ポイント |
|---|---|
| 外壁・屋根 | 劣化状況と、点検・補修が必要になる時期 |
| 給湯器・空調などの設備 | 使用年数と交換時期 |
| キッチン・浴室・トイレなど | 故障や漏水、交換の必要性 |
| バリアフリー化 | 手すり、段差解消など将来必要になる工事 |
修繕の時期と費用は、建物の構造・規模・劣化状況・工事範囲によって大きく異なります。住宅診断や施工会社の見積もりで物件ごとに確認し、修繕費用の積立を計画しておきましょう。
② 固定資産税がかかる
持ち家には毎年固定資産税がかかります。金額は物件・地域によって異なります。
③ 住み替えに手間と費用がかかる
介護施設への入居等で住み替えが必要になった場合、売却の手続きに時間と費用がかかることがあります。
👉 不動産の売却・査定の基本はこちら: 不動産一括査定の使い方
\ 老後の住まいと家計設計を整理したい方へ /
老後の住居費・生活費・保険のバランスを一度専門家に確認してみるのも一つの方法です。持ち家の場合は修繕費、固定資産税、火災保険、売却した場合の手残り額、賃貸の場合は老後も続く家賃負担まで並べて考える必要があります。
- 持ち家を売った場合に老後資金がどれくらい残るか
- 賃貸を選んだ場合、何歳まで家賃を払えるか
- 医療費・介護費・保険料を含めても生活費が足りるか
▶ FP無料相談はこちら 無料でFP相談を確認する
リバースモーゲージとは
持ち家がある場合の選択肢として「リバースモーゲージ」があります。
リバースモーゲージの基本
リバースモーゲージは、自宅を担保に金融機関から借り入れる仕組みです。返済方法や資金の使いみちは商品によって異なります。住宅金融支援機構の「リ・バース60」では、毎月は利息のみを支払い、元金は契約者が亡くなったときに相続人が一括返済するか、担保物件の売却によって返済します。
| 項目 | 確認内容 |
|---|---|
| 対象・審査 | 年齢、担保評価、収入などの条件は金融機関・商品によって異なる |
| 資金の使いみち | 商品によって異なる。「リ・バース60」は住宅の建設・購入・リフォーム、住宅ローンの借換えなどが対象 |
| 元金の返済 | 相続人による一括返済、または担保物件の売却(商品・契約によって異なる) |
| 注意点 | 金利変動、担保評価、リコース型・ノンリコース型の違い、相続人の意向を確認する |
担保物件の売却後に債務が残る場合、ノンリコース型では相続人に不足分の返済義務がなく、リコース型では返済が必要です。変動金利では支払額が変わる可能性もあります。詳しくは住宅金融支援機構「リ・バース60」や取扱金融機関で確認してください。
サービス付き高齢者向け住宅(サ高住)という選択肢
賃貸か持ち家かに加えて、老後の住まいの選択肢として「サービス付き高齢者向け住宅(サ高住)」があります。
| 項目 | 内容 |
|---|---|
| 特徴 | 安否確認・生活相談サービスが付いた高齢者向け賃貸住宅 |
| 費用 | 家賃・共益費・サービス費など(住宅により異なる) |
| 確認点 | 入居条件、提供されるサービス、費用を住宅ごとに比較する |
| 注意点 | 介護・医療サービスの有無や内容は住宅によって異なる |
サ高住では安否確認と生活相談が必須サービスですが、入居の可否や介護・医療サービスの内容は住宅ごとに異なります。サービス付き高齢者向け住宅情報提供システムで条件を確認し、入居前に見学・比較してください。
👉 住宅購入と賃貸の基本比較はこちら: 住宅購入vs賃貸、どっちが得?
老後の住まいを考えるときの確認ポイント
老後の住まいを選ぶ際に整理しておきたいポイントを確認します。
① 老後の収入と住居費のバランスを試算する 年金収入・貯蓄・退職金をもとに、毎月払える住居費の上限を確認する
② 持ち家の場合はローン完済時期を確認する 完済が老後かどうかで、老後の住居費負担が大きく変わる
③ 健康状態・介護の可能性を考慮する 将来的にバリアフリー化・施設入居が必要になる可能性を念頭に置く
④ 持ち家の場合は維持費・修繕費を積み立てておく 突発的な修繕費に備えて、事前に積立計画を立てておく
⑤ 賃貸の場合は元気なうちに住み替えを検討する 高齢になるほど入居審査が厳しくなる傾向があるため、早めに動く
注意点
- 本記事の費用・金額はあくまで目安です。物件・地域・状況によって大きく異なります
- リバースモーゲージ・サ高住は条件が複雑です。利用前に十分な情報収集と専門家への相談をおすすめします
- 税制・制度は変更される場合があります。最新情報は国税庁・国土交通省等の公的機関でご確認ください
よくある質問
Q1. 老後は賃貸と持ち家、どちらが経済的に有利ですか? 一概にどちらが有利とは言えません。持ち家はローン完済後の住居費が減りますが維持費がかかります。賃貸は家賃が続きますが修繕費の負担は少ないです。個人の資産状況・ライフプランによって異なります。
Q2. 高齢者が賃貸を借りやすくする方法はありますか? 家賃債務保証会社の利用・高齢者向け賃貸住宅の検討・元気なうちに住み替えておくなどの方法が一般的に挙げられます。
Q3. 持ち家を売却して老後資金にすることはできますか? 条件によっては可能です。ただし売却には時間・費用がかかります。また居住用財産の売却には税制上の特例がある場合がありますので、詳細は税理士・不動産会社にご確認ください。
Q4. リバースモーゲージはどんな人に向いていますか? 一般的には、自宅に資産価値があり、子どもへの相続より生活資金の確保を優先したい方に向いているとされています。ただし条件・リスクが複雑なため、専門家への相談をおすすめします。
Q5. 老後に住み替えるとしたら、何歳くらいまでに動くべきですか? 一般的には、体が元気で判断力がしっかりしているうちに検討することをおすすめします。高齢になるほど入居審査・手続きが難しくなる傾向があります。具体的な時期は個人の状況によります。
まとめ
- 老後の賃貸は住み替えの自由度が高いが、家賃が継続してかかる
- 高齢者は賃貸の入居審査が厳しくなるケースがあるため、元気なうちに住み替えを検討する
- 持ち家はローン完済後の住居費が減るが、維持費・修繕費の備えが必要
- リバースモーゲージ・サ高住など老後特有の選択肢もある
- 老後の収入・貯蓄・健康状態をもとに、住居費のバランスを事前に試算することが重要
- どちらが正解かは個人の状況によって異なるため、FP等の専門家に相談することも一つの方法
参考情報・専門機関への確認のご案内
- 国土交通省:住宅セーフティネット制度
- 住宅金融支援機構:「リ・バース60」
- 国土交通省:サービス付き高齢者向け住宅情報提供システム
- 各市区町村の相談窓口:高齢者向け住宅・介護に関する相談
本記事は一般的な情報の提供を目的としており、特定の金融商品・サービスを推奨するものではありません。個別の判断はFP・不動産会社・税理士などの専門家にご相談ください。
老後の住まいと家計設計、一度FP無料相談で整理してみるのも一つの方法です。
▶ FP無料相談はこちら 無料でFP相談を確認する
コメント