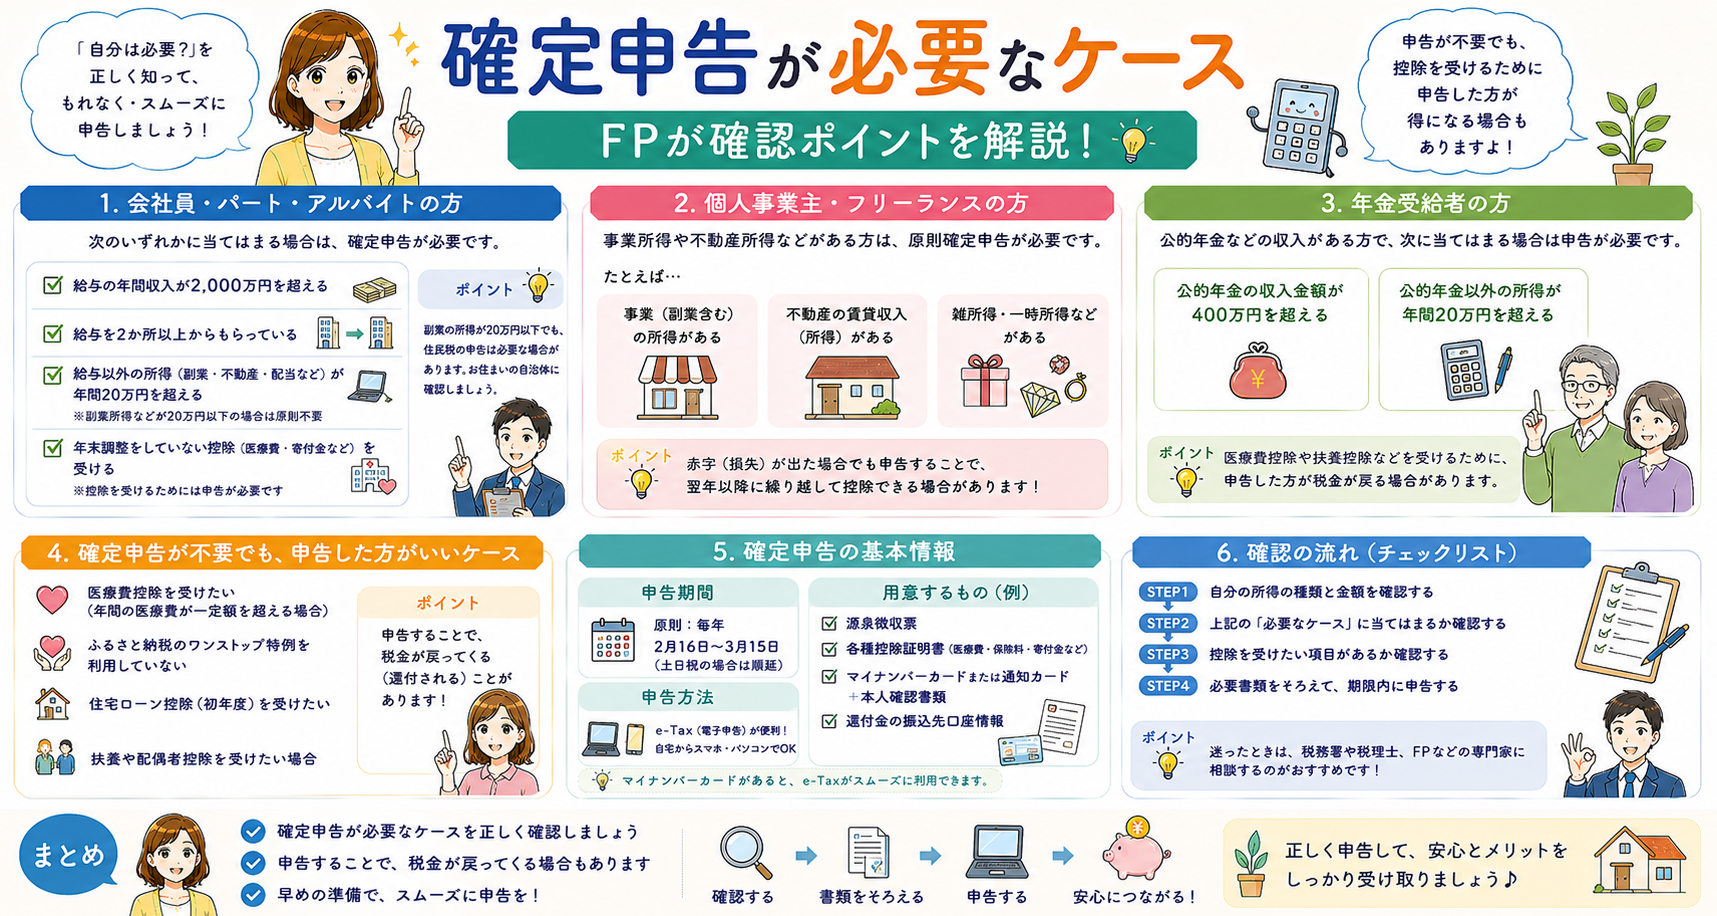
確定申告、「会社員には関係ない」と思っていませんか?
「確定申告は自営業の人がやるもの」——そう思っている会社員の方に、少し不都合な話をします。
会社員でも、医療費控除や寄附金控除などにより、確定申告で所得税が還付される場合があります。年末調整だけでは反映されない控除がないか、確認してみましょう。
当サイトはアフィリエイト広告を利用しています。紹介先を利用すると、当サイトが紹介料を受け取る場合があります。
給与から所得税が源泉徴収されている人は、控除の申告漏れなどにより納め過ぎになっていれば、還付申告で税金が戻る場合があります。還付申告は、その年の翌年1月1日から5年間提出できます。すでに確定申告書を提出していて税額を多く申告していた場合は、「更正の請求」の対象となることがあります。詳しくは国税庁「還付申告」をご確認ください。
会社員でも確認したい主な控除・申告
まず「自分に当てはまるものはあるか」を確認してください。
【確定申告で戻る場合があるお金の一覧】
| 控除・申告の種類 | 確認するポイント |
|---|---|
| 医療費控除 | 本人と生計を一にする家族の医療費、保険金などの補填額 |
| ふるさと納税・寄附金控除 | 寄付先の数、ワンストップ特例の適用状況、ほかの確定申告の有無 |
| 住宅ローン控除 | 初年度の申告や適用要件 |
| 生命保険料控除・地震保険料控除 | 年末調整で控除証明書を提出したか |
| 雑損控除 | 災害・盗難・横領による資産の損害があるか |
| セルフメディケーション税制 | 対象医薬品の購入額と通常の医療費控除との選択 |
| 副業・フリーランスの所得 | 収入から必要経費を差し引いた所得と申告要件 |
年末調整で反映されていない控除や、確定申告が必要な控除がないか、控除証明書や支出の記録を確認しましょう。
交通事故の被害者も確定申告で戻る場合があるお金がある
ここがFP×交通事故被害者として最も強調したいポイントです。
交通事故の被害者が確定申告で活用できる制度が複数あります。
① 医療費控除
交通事故による治療費・通院交通費・市販薬代などは、医療費控除の対象になります。ただし、相手の保険会社から補填された金額は差し引く必要があります。
計算式:(実際に支払った医療費)−(保険金などで補填された額)−(10万円または総所得金額等の5%のいずれか少ない額)=医療費控除額(上限200万円)
② 休業損害・慰謝料は原則非課税
交通事故の慰謝料・休業損害として受け取ったお金は、原則として所得税がかかりません。ただし、受け取った金銭の内容や個別事情によって扱いが異なる場合があるため、判断に迷う場合は税務署や税理士へ確認してください。
👉 交通事故の慰謝料・休業損害の請求方法はこちら:
交通事故の被害者になってわかった「知らないと100万円損する」保険の話|FP2級が実体験で解説 – お金で損しない教科書
医療費控除:「10万円以上かかった年」だけではない
医療費控除は、その年に支払った医療費から保険金などで補填される額を差し引き、さらに「10万円」と「総所得金額等の5%」のいずれか少ない額を差し引いて計算します。確認したい点は次の2つです。
① 家族全員分を合算できる
同一生計の家族(夫婦・親子など)の医療費は合算して申告できます。一人では10万円に届かなくても、家族分を合算すると超えるケースがあります。
② 対象範囲が広い
多くの人が「病院の診察・治療費だけ」と思っていますが、以下も対象です。
| 対象になるもの | 対象にならないもの |
|---|---|
| 処方薬・市販薬(治療目的) | 予防目的のサプリ・ビタミン剤 |
| 通院交通費(電車・バス) | 自家用車のガソリン代 |
| 入院中の食事代(一部) | 差額ベッド代(一部例外あり) |
| 歯の治療費(保険外も含む) | 美容目的の歯科治療 |
| 介護サービス費(一部) | 健康診断・人間ドック(異常なし) |
| 出産費用 | 出産一時金で補填された額 |
医療費控除の明細書を作成し、医療費の領収書は確定申告期限等から5年間保管します。詳しくは国税庁「医療費を支払ったとき(医療費控除)」をご確認ください。
なお、通常の医療費控除とセルフメディケーション税制は、どちらか一方を選択して適用します。詳しくは国税庁「セルフメディケーション税制と通常の医療費控除との選択適用」をご確認ください。
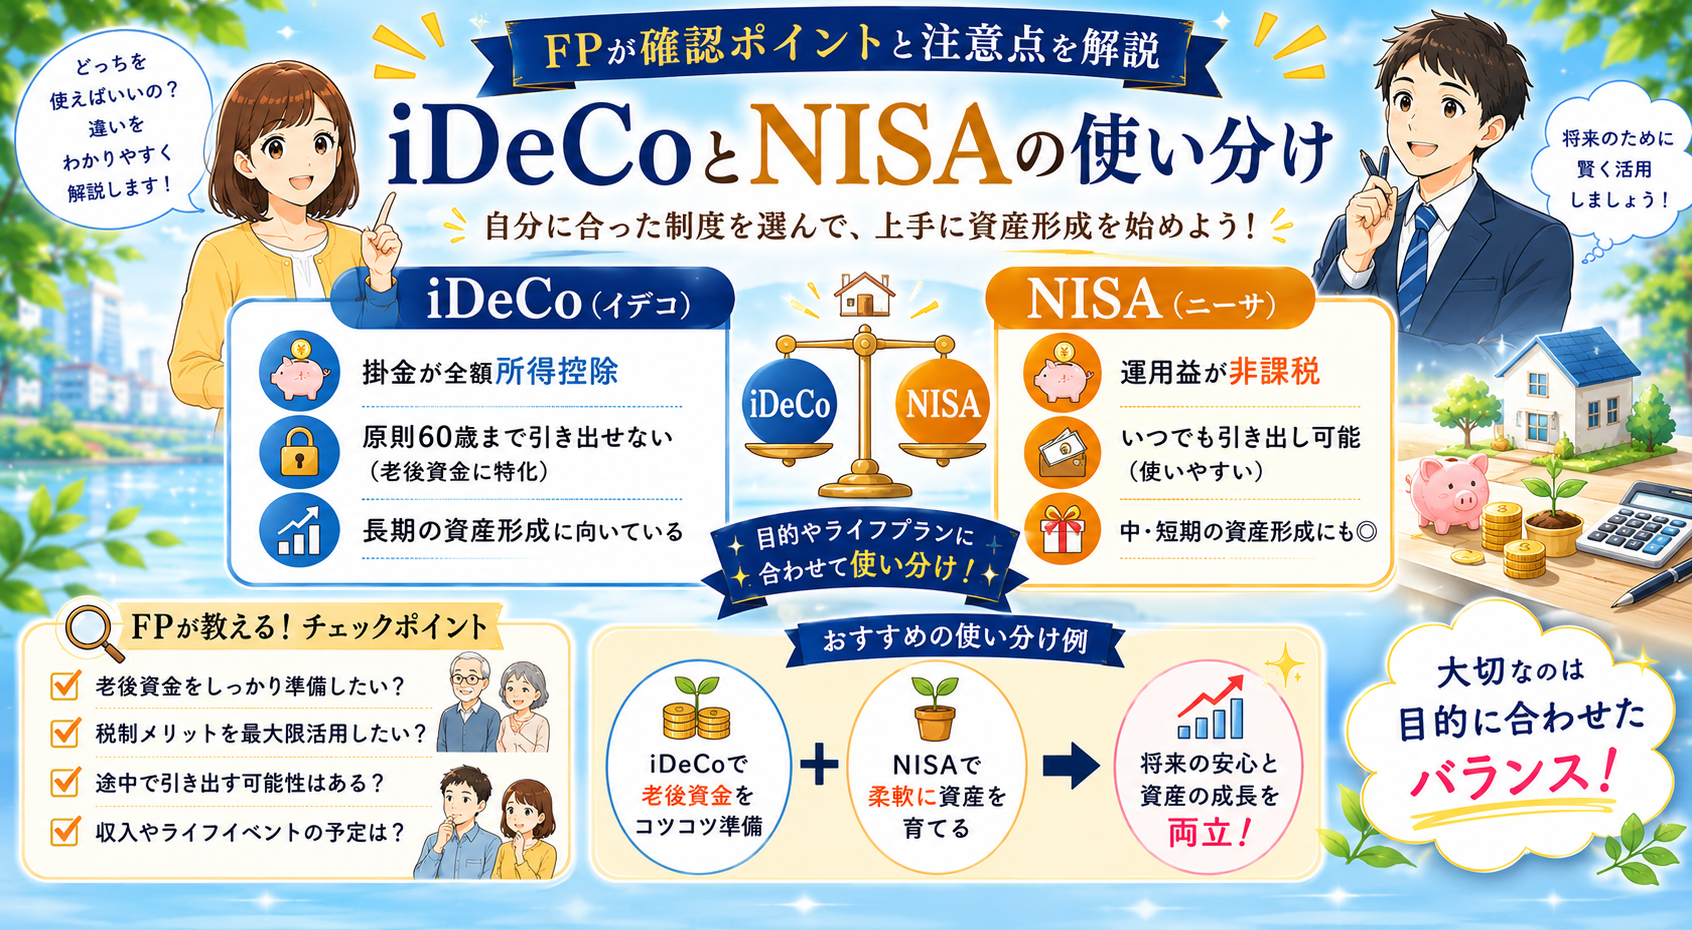
iDeCoの掛金を年末調整していない場合は確認
iDeCoの掛金は全額所得控除になりますが、会社員の場合は年末調整で処理されます。ただし以下のケースでは確定申告が必要または有利になります。
- 年末調整に間に合わなかった場合:確定申告で控除を申請する
- 副業などで確定申告をする場合:年末調整で反映されていないiDeCoの掛金があれば、あわせて申告する
- 退職後に年末調整を受けていない場合:源泉徴収された所得税や控除の状況を確認し、必要に応じて確定申告する
👉 iDeCoの節税効果と受取時の注意点はこちら:
iDeCoとNISAの使い分けと注意点|FPが解説 – お金で損しない教科書
年末調整で申告していない控除がないか確認しましょう。 還付申告の対象であれば、その年の翌年1月1日から5年間提出できます。
ふるさと納税:確定申告をする場合の注意点
ふるさと納税でワンストップ特例を申請していても、医療費控除などのために確定申告をすると、ワンストップ特例の申請は無効になります。
確定申告が必要になる主なケース
- 6自治体以上に寄付した(ワンストップ特例は5自治体以内)
- 医療費控除など、ほかの理由で確定申告をする
- ワンストップ特例の申請期限に間に合わなかった
確定申告をする場合は、ワンストップ特例を申請した分も含め、その年のふるさと納税の全額を寄附金控除として申告します。詳しくは国税庁「ふるさと納税(寄附金控除)」をご確認ください。
副業の所得がある人は申告要件を確認
近年、副業・フリーランス収入がある会社員が増えています。
給与所得者は、原則として、副業の収入から必要経費を差し引いた所得が年間20万円を超える場合、所得税の確定申告が必要です。20万円以下でも、医療費控除などのために確定申告をする場合は、副業の所得もあわせて申告します。また、所得税の確定申告が不要でも住民税の申告が必要な場合があります。
経費として計上できるものの例
| 経費の種類 | 内容 |
|---|---|
| 通信費 | スマホ・インターネット代(業務割合分) |
| 書籍・学習費 | 業務に関連する本・セミナー費用 |
| 交通費 | 取材・打ち合わせの移動費 |
| 機器・消耗品 | パソコン・カメラ・文具など |
| 家賃(按分) | 在宅ワークの場合、作業スペース分 |
ブログ・YouTube運営にかかった費用でも、収入を得るために直接必要な部分は必要経費にできる場合があります。私的利用を含む費用は、業務に必要な部分を区分し、記録を残しておきましょう。
👉 社会保険と確定申告の関係(副業収入と社会保険料の関係)はこちら:
ブログ・YouTube収益がある方、経費の計上漏れはありませんか? 申告漏れは追徴課税のリスクがあります。一度内容を整理することをおすすめします。
確定申告の「やり方」3ステップ
STEP 1:必要書類を集める(1〜2月)
- 源泉徴収票(会社から発行)
- 医療費の領収書・明細書
- 保険料控除証明書
- ふるさと納税の寄付金受領証明書
- iDeCoの掛金払込証明書
- 副業の収入・経費の記録
STEP 2:国税庁の「確定申告書等作成コーナー」で入力(2〜3月) 画面の案内に従って入力するだけで申告書が作成できます。マイナンバーカードがあればe-Taxでオンライン完結します。
STEP 3:申告・納税または還付 所得税の申告・納付期限は年によって日付を確認してください。還付金の振込までの期間は、確定申告期には通常1か月から1か月半程度、e-Taxでは3週間程度が目安と案内されていますが、申告内容や時期によって異なります。詳しくは国税庁「還付金の受取」をご確認ください。
👉 固定費削減と合わせて、年間のお金の流れを整理する方法はこちら:
固定費を月2万円削減した話|FPが実践した「削る順番」を公開します – お金で損しない教科書
まとめ:確定申告で損しないチェックリスト
- 医療費の領収書を確定申告期限等から5年間保管している
- 本人と生計を一にする家族の医療費を合算し、10万円または総所得金額等の5%のいずれか少ない額を超えるか確認した
- 地震保険料控除を申告しているか確認した
- ふるさと納税の申告方法(ワンストップ or 確定申告)を把握した
- 副業の収入から必要経費を差し引いた所得が年間20万円を超えるか確認した
- ブログ・YouTube運営の経費を記録しているか確認した
- 過去5年分の申告漏れがないか確認した
- iDeCoの控除証明書を年末調整または確定申告で使用した
👉 生命保険料控除・地震保険料控除を最大活用するための保険見直しはこちら:
生命保険の見直しで確認したい「払いすぎ」のサイン|FPが解説 – お金で損しない教科書
年末調整で反映されていない控除や、申告が必要な所得がないか確認しましょう。 還付申告の対象であれば、その年の翌年1月1日から5年間提出できます。
コメント